주식, 국내 상장 ETF, 펀드, 예·적금 등 다양한 금융 상품을 하나의 계좌에서 굴리며 비과세 혜택을 누릴 수 있는 **ISA(개인종합자산관리계좌)**가 재테크 필수 아이템으로 떠올랐습니다.
세법 개정에 따라 납입 한도와 비과세 혜택이 대폭 확대되면서 개인 투자자들의 절세 수익률을 극대화할 수 있는 핵심 포인트를 정리해 드립니다.
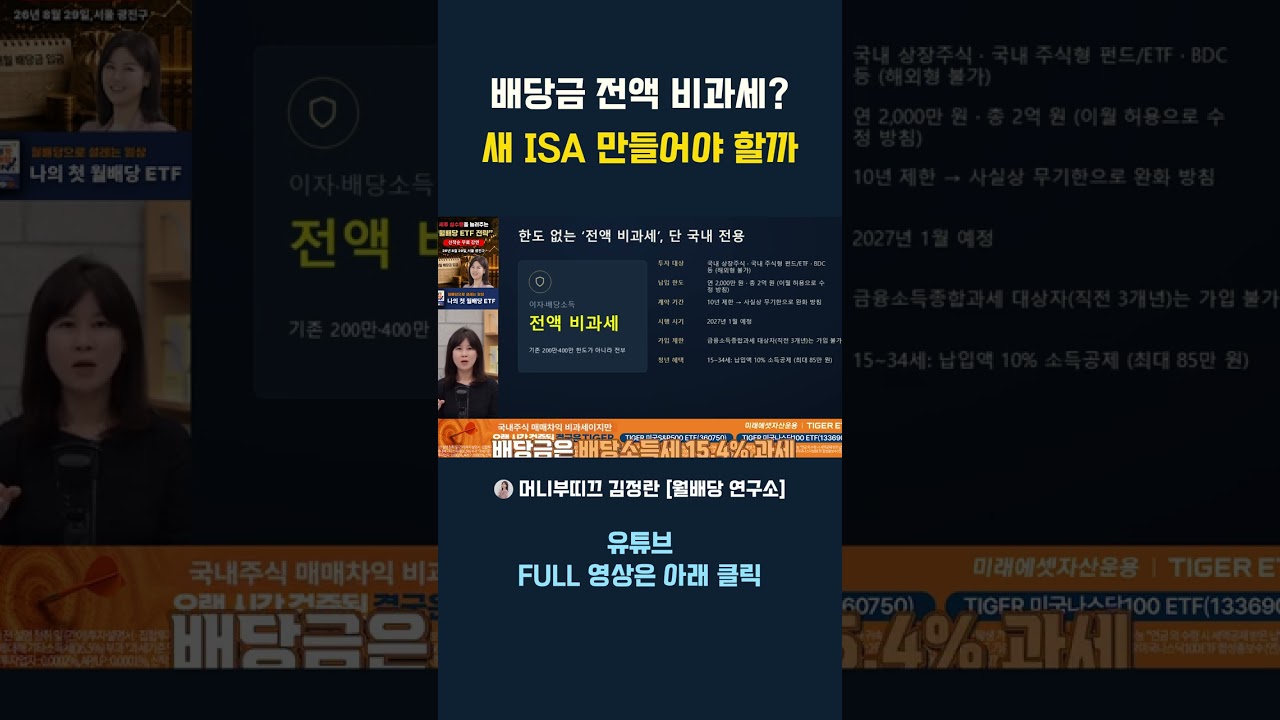
ISA 계좌 비과세 혜택 및 절세 전략 설명 영상
복잡한 금융 세금을 한눈에 이해하고 ISA 계좌를 200% 활용하는 방법을 전문가 영상으로 확인해보세요.
▶ YouTube 공식 영상 바로가기 (ISA 계좌 비과세 혜택 및 실전 절세 전략 영상 확인하기)
1. 2026 ISA 계좌의 파격적인 세제 혜택 3가지
- 비과세 한도 대폭 상향: 일반형은 기존 200만 원에서 500만 원으로, 서민형·농어민형은 기존 400만 원에서 1,000만 원까지 발생한 순수익에 대해 세금이 0원입니다.
- 초과 수익 9.9% 분리과세: 비과세 한도를 초과하는 수익에 대해서도 일반 배당소득세(15.4%)가 아닌 9.9% 저율 분리과세가 적용되어 금융소득종합과세(종소세) 부담을 완벽하게 덜어줍니다.
- 손익통산(손실 상계) 적용: 여러 종목에 투자하여 발생한 이익과 손실을 합산해 '순이익'에 대해서만 세금을 매기므로 절세 효과가 탁월합니다.
2. ISA 만기 자금의 연금 전환 추가 세액공제 꿀팁
ISA 계좌를 3년 이상 유지한 후 만기 자금을 연금저축(IRP) 계좌로 전환 납입하면, 전환 금액의 10%(최대 300만 원 한도)까지 추가 세액공제 혜택을 받을 수 있어 연말정산 환급금을 극대화할 수 있습니다.
ISA 계좌 개설 자격과 금융사별 수수료 비교는 금융소비자 정보포털 파인(FINE)에서 확인하실 수 있습니다.
❓ 자주 묻는 질문 (FAQ)
Q1. 일반형과 서민형의 가입 자격 차이는 무엇인가요?
A1. 총급여 5,000만 원(종합소득 3,800만 원) 이하인 근로자 및 사업자는 '서민형'으로 가입하여 최대 1,000만 원까지 비과세 혜택을 받을 수 있으며, 그 외 만 19세 이상 국민은 '일반형'으로 가입 가능합니다.
Q2. 미국 주식에 직접 투자할 수 있나요?
A2. ISA 계좌에서는 해외 시장에 직접 상장된 해외 주식 매수는 불가하지만, 국내 증시에 상장된 미국 S&P500, 나스닥100 등 해외 지수 추종 ETF를 매매하여 동일한 투자 효과와 비과세 혜택을 누릴 수 있습니다.
Q3. 의무 가입 기간 3년을 채우지 못하고 해지하면 어떻게 되나요?
A3. 3년 이내 중도 해지 시 그동안 감면받았던 세금이 일반 과세(15.4%)로 추징될 수 있으므로, 납입한 원금만 필요시 인출하고 계좌는 3년간 유지하는 것이 유리합니다.
이 글은 공공데이터포털(data.go.kr)의 정보를 바탕으로 AI가 작성하였습니다. 정확한 내용은 원문 링크를 통해 확인해주세요.
